
Kyb 1550 [1/1]
Musterlösung Kyb 1550 [1/1]
Zu Aufgabe 1: Kreditgewährung
Der beschriebene Sachverhalt entspricht der finanzmathematischen Aufgabe der Ermittlung des Endwertes Kn [EUR] zu einem Ausgangswert K0 [EUR] (einmaligen Zahlung) mit n Jahren Laufzeit und einer Verzinsung mit einem Zinssatz i [% p. a.].
Die Berechnungsformel für diesen Fall lautet:
Kn = K0 * (1 + i/100)n .
Ergebnis: Kn = 30.000 * (1 + 0,04)5 = 36.499,59 EUR.
Die obige Berechnungsformel entspricht einem (finanzmathematischen) Modell, für das auf analytischen Wege Lösungen abgeleitet werden können, wenn die zugehörigen Ausgangswerte bekannt sind.
Zu Aufgabe 2: Entscheidung unter Risiko
Es handelt sich um eine Entscheidungssituation unter Unsicherheit (Risiko), für die es zwei Aktionen (A1 und A2) mit
A1 : Abweichungsanalyse durchführen,.
A2 : Abweichungsanalyse nicht durchführen
sowie zwei wahrscheinlich eintretenden Zustände Z1 und Z2 mit
Z1 : Es tritt eine Kostenabweichung in Höhe des angegebenen Wertes auf
Z2 : Es tritt keine Kostenabweichung auf..
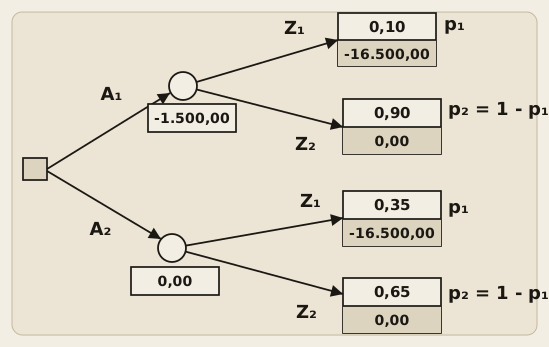
Um die Entscheidungssituation zu bewerten, wird die Ermittlung eines Erwartungswertes EW mit
EW1 = -1.500,00 + 0,10 * (-16.500,00) + 0,90 * 0,00 = -3.150,00 EUR.
EW2 = 0,00 + 0,35 * (-16.500,00) + 0,65 * 0,00 = -5.775,00 EUR.
Daraus folgt: Es ist sinnvoll, die Analyse zu den Ursachen der Kostenabweichung durchzuführen.
Zu Aufgabe 3: Ermittlung von Ist-Werten einer Eingangsgröße, die Störungen unterliegt
Zur Ermittlung der Simulationswerte für die Störungen sxt wird folgender Ansatz genutzt: sxt = μ + σ * zt.
Die Simulationswerte für die Eingangsgröße xt ergeben sich aus xt = xw + sxt :
x1 = 60 + (-4 + 2 * 1,19) = 60 [ME] ; x2 = 60 + (-4 + 2 * 0,03) = 56 [ME] ; x3 = 60 + (-4 + 2 * (-1,81)) = 52 [ME] .