
Kyb 1312 [3/3] 1.3.1 Inhalt und Wesen der Steuerung
c) Externe Steuerung
Eine externe Steuerung eines Systems bzw. Prozesses liegt dann vor, wenn der die Beeinflussung des betreffenden Systems/Prozesses auslösende Steuerbefehl “von außen” (von einem übergeordneten Steuerorgan) ausgelöst wird (siehe Bild 1.11).
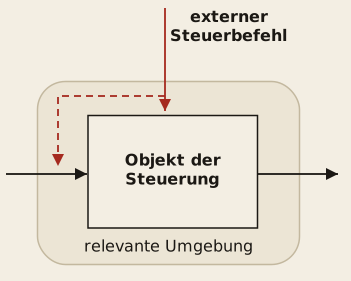
Einfaches Beispiel:
Das Ehepaar G. befindet sich auf der Rückreise von einer längeren Urlaubsfahrt. Es wäre den Eheleuten sehr angenehm, wenn beim Eintreffen in ihrem Zuhause das Wohnzimmer und die Küche bereits auf angenehme Zimmertemperaturen erwärmt wäre.
Heutzutage wäre dies kein Problem: Über das eigene Smartphone könnte ein Funksignal ausgesendet werden, welches bewirkt, dass - bei vorhandener Technik im Hause - die Heizungsanlage rechtzeitig in Gang wird.
Dies wäre dann eine typische “externe Steuerung”. Inwieweit die gewünschte Wirkung tatsächlich eintritt, hängt vom Funktionieren der Technik ab. Eine Rückmeldung gibt es jedoch nicht!
Im Managementbereich in der Wirtschaft entsprechen erteilte Weisungen von “oberen” Leitungsebenen an unterstellte Führungskräfte bzw. Mitarbeiter gleichfalls dem Sinn nach “externen Steuerungen”.
Inwieweit die erteilte Weisung tatsächlich umgesetzt wird, erfährt die obere Leitungsebene - ohne Rückmeldung - jedoch (vorerst) nicht.
d) Selbststeuerung