
Kyb 1434 [5/5] 1.4.3 Informationsprozesse
f) Informationsnutzung, Wissenstransfer
Die skizzierten Grundprozesse der Gewinnung, Speicherung, Verarbeitung und Übertragung von Informationen dienen in kybernetischen Systemen nicht dem Selbstzweck, sie sind vielmehr Mittel zum Zweck der Bewältigung der vielfältigen Aufgaben des betreffenden Steuerorgans im jeweiligen System.
Daraus folgt, dass die Gestaltung und der Vollzug genannten Grundprozesse letztlich von den Anforderungen der Informationsnutzung im Steuerprozess bestimmt werden (siehe Bild 1.30, Seite Kyb 1430).
Die Wirksamkeit der Informationsnutzung im Steuerprozess hängt des Weiteren vom Niveau der nutzergerechten Aufbereitung und Bereitstellung von Informationen, von den Zugriffsmöglichkeiten zu Daten- und Wissensbanken, aber auch vom Bemühen des Steuerorgans ab, benötigte und verfügbare Informationen zur Lösung eines anstehenden Problems beschaffen und verarbeiten zu wollen.
So ist beispielsweise eine tabellarische Zusammenstellung von Daten und Informationen zwar im Detail aussagekräftig, die Visualisierung eines Trends oder eines wichtigen Zusammenhangs in einem Diagramm oder in einer anderen Grafik für den Nutzer (als Steuerorgan) jedoch wichtiger.
Eine besondere Bedeutung für den Erfolg der Informationsnutzung im Steuerprozess hat heute der sog. Wissenstransfer.1
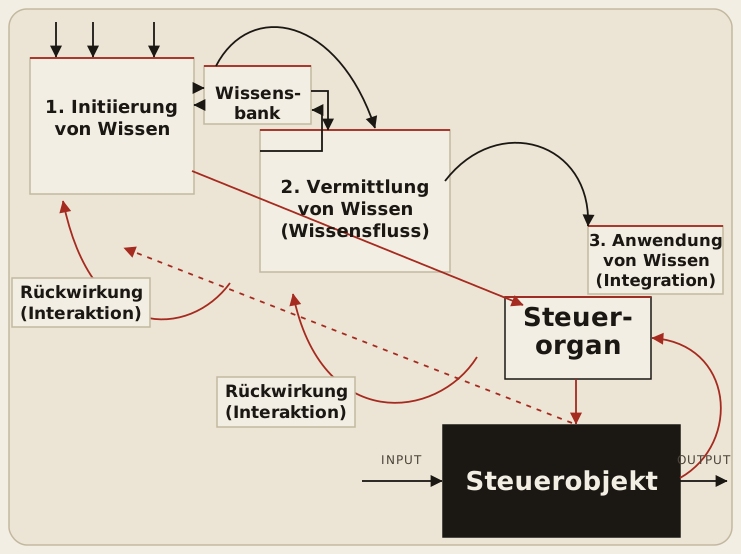
Wichtig ist, dass sich Steuerorgane (z. B. Führungskräfte und deren Mitarbeiter) mit den Anforderungen nach Wissenstransfer identifizieren und sie darauf vertrauen können, dass im betreffenden System alles getan wird, um den Schutz vor Wissensverlust oder vor Missbrauch von Wissen zu gewährleisten.
Anmerkungen
- 1 Siehe hierzu:
- ACKERMANN, B,/KRANCHER, O.: Erfolgreicher Wissenstransfer in agilen Organisationen: Hintergrund – Methodik – Fallbeispiele. Springer-Gabler Verlag, Wiesbaden 2018
- ERLACH, Ch./ORIANS, W./REISACH, U.: Wissenstransfer bei Fach- und Führungskräftewechsel: Erfahrungswissen erfassen und weitergeben. Hanser Verlag,, München 2013.