
Kyb 1322 [3/5] 1.3.2 Offene und geschlossene Steuerung
c) Geschlossene Steuerung: Anwendungen
Das Konzept der geschlossenen Steuerung wird in Unternehmen - vor allem mit Bezug zu den Intentionen und Vorgehensweisen des Controllings - in all jenen Funktionsbereichen und Aufgabenfeldern umgesetzt, in denen es explizit um eine wirksame Überwachung und Kontrolle von Prozessabläufen, Systemzuständen und zu erreichenden Leistungsergebnisse geht.
Beispiel: Budgetkontrolle
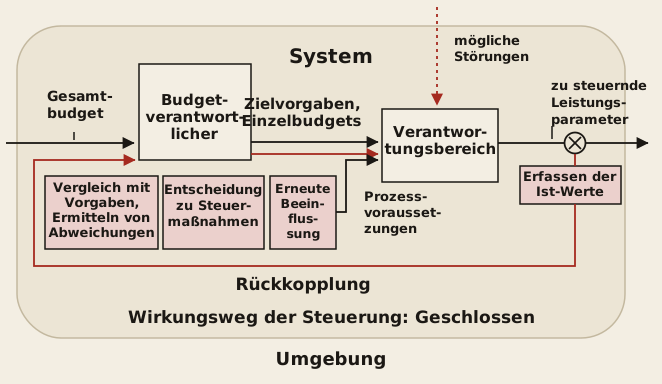
Wird das skizzierte Prinzip der “Steuerung mit Zielvorgaben” durch eine - von der Sache her immer notwendige - Rückkopplung (im hier skizzierten Sinne) ergänzt. erhalten wir die Grundstruktur der “Budgetkontrolle”, die sich auf Instrumente der Buchführung, der Kostenrechnung und des operativen Controllings stützt (siehe Bild 1.14)
Andere Beispiele für die Umsetzung des Funktionsprinzips der geschlossenen Steuerung sind:
- Steuerung und Überwachung der Realisierung von Projekten (Projektcontrolling),
- Lagerbestandssteuerung nach dem sog. Bestellpunktverfahren,
- Gestaltung von Qualitätskontroll- und -sicherungssystemen,
- Managementprozess (“Management-Regelkreis”) u. a.