
Kyb 2351 [1/1]
Musterlösung Kyb 2351 [1/1]
Zu Aufgabe 4: Beziehung Gewinn zu Umsatz
Die Grafik “B” ist betriebswirtschaftlich zutreffend!
Der Gewinn G ergibt sich aus der Differenz “Gewinn G = Umsatzerlöse E ./. Kosten K.
Wenn wir annehmen, dass ein Umsatz in Höhe U [EUR] auch Erlöse aus Umsatz in gleicher Höhe liefert, gilt
Umsatz U = Erlöse E.
Die Kosten K setzen sich immer zusammen aus sog. “Kosten der Betriebsbereitschaft” und “variablen Kosten” zur Erstellung der Umsatzleistung..
Die Kosten der Betriebsbereitschaft sind ihrer Natur nach fixe Kosten (Symbol fK), sie fallen auch dann an, wenn kein Umsatz erzielt wird!
Die variablen Kosten (Symbol vK) verhalten sich in der Regel proportional zur Umsatzgröße U. Somit gilt: K = fk + vK.
Ist die Umsatzgröße U = 0, dann sind auch die variablen Kosten vK = 0, aber die Fixkosten fK sind größer Null.
Somit gilt bei U = 0: Gewinn G = 0 - fK - 0 = - fK.
Der Start in das Umsatzgeschäft mit U = 0 beginnt im Hinblick auf den Gewinn G offenbar “im Keller”:
Erst wenn das Unternehmen eine hinreichende Umsatzgröße erzielt, wird die Gewinnschwelle (mit U = K und G = 0) erreicht.
Im Weiteren steigt der Gewinn etwa proportional zum Umsatz U, um dann wieder zu sinken, da bei größeren Umsätzen die Kosten K überproportional ansteigen.
Zu Aufgabe 5: Input-Output-Modell zum Fertigungsprozess
Die nachfolgende zeigt die Musterlösung zur Aufgabe an:
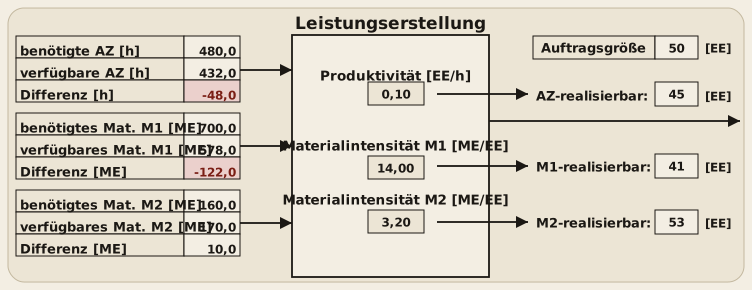
Fakt ist: Die Prozessvoraussetzungen (Input-Größen) sind zueinander nicht ausbilanziert.
Das erreichbare Prozessergebnis (Output) ist das Minimum aus den drei möglichen Output-Werten, somit: 41 [EE].
Der Engpass liegt somit bei der Verfügbarkeit des Prozess-Inputs M1 !
Das Material M1 reicht für 16,5 Tage, unter der Annahme, dass pro Tag 2,5 Erzeugniseinheiten gefertigt werden können.
Eine Nachbestellung des Materials M1 müsste somit spätestens zum 8,5 Arbeitstag im laufenden Monat vorgenommen werden.