die im Unternehmen vorhandenen Erfolgs-Potenziale ausgeschöpft,
die Voraussetzungen für die Funktions- und Zukunftsfähigkeit des Unternehmens damit langfristig gesichert und
den Erfordernissen hoher Wirtschaftlichkeit und Rentabilität sowie ausreichender Liquidität im praktischen Handeln des Unternehmens Rechnung getragen werden.
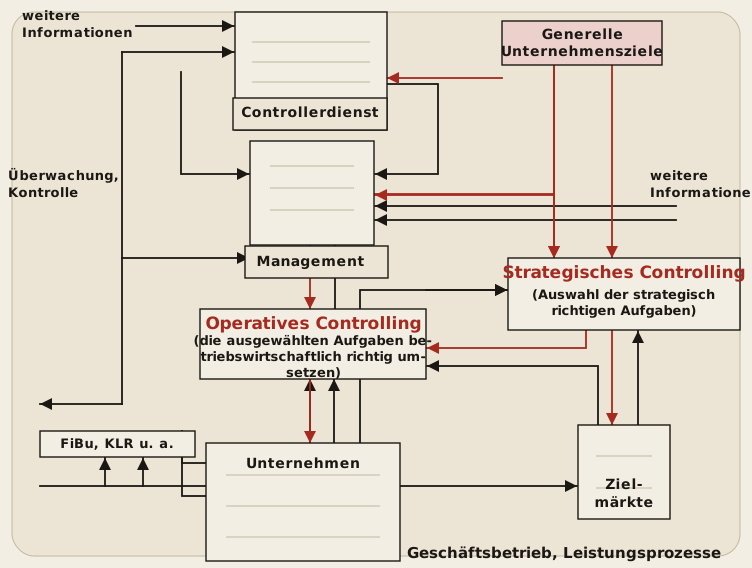
Das Aufgabenfeld des Controllings hat dabei eine strategische und eine operative Dimension.
Die strategische Dimension - als Kennzeichen des strategischen Controllings - bezieht sich darauf, die - im Hinblick auf den Markt und die Kunden - richtigen Aufgaben zu bearbeiten.
Die operative Dimension - als Kennzeichen des operativen Controllings - verfolgt demgegenüber das Ziel, die ausgewählten Aufgaben betriebswirtschaftlich richtig zu erledigen (siehe Bild 2.11, blaue Pfeile = Informationsfluss; rote Pfeile = Steuerfluss).
Bild 2.11: Aufgabenfelder des Controllings (Prinzipschema)