
Kyb 2322 [3/5]
2.3.2 Controlling: Bausteine, Instrumente, Kennzahlen
c) Arbeit mit Kennzahlen
Informationsgrundlage für Steuerprozesse sind im hier betrachteten Bereich der Wirtschaft vor allem Kennzahlen.
Das Anliegen des Controllings wird daher in der Fachliteratur oft auch so definiert:
“Führungsinstrument Controlling - das Unternehmen mit Kennzahlen steuern!”
Die Bildung und Nutzung betriebswirtschaftlicher Kennzahlen im Controllingprozess hängt dabei sehr eng mit dem
- betrieblichen Rechnungswesen (mit Buchführung, Kosten- und Leistungsrechnung, Betriebsstatistik, Planungsrechnung) und auch der
- Anwendung bilanzpolitischer Instrumente bei der Erstellung von Jahresabschlüssen zusammen.
Was sind Kennzahlen? Wie sind sie zu systematisieren und wie in Steuerprozesse einzuordnen (siehe Bild 2.15).
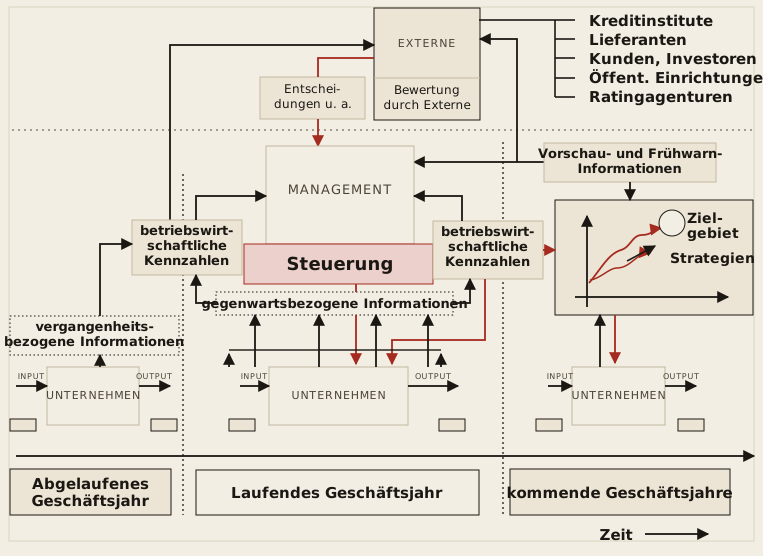
Aufgabe und ein zentrales Anliegen der Wirtschaftskybernetik ist es, den “Instrumenten-Kasten” des Controllers mit leistungsfähigen computer- und excelbasierten Modellen zu bereichern.1
Anmerkungen
- 1 Siehe zum Beispiel:
- NELLES, St.: Excel 2016 im Controlling. Vierfarben Verlag, Bonn 2016
- von KÄNEL, S.: Lernsoftware “Controlling”, Dresden 2016.
- von KÄNEL, S.: Betriebswirtschaftslehre. Eine Einführung. Springer-Gabler Verlag, Wiesbaden 2018.
- von KÄNEL, S.: Betriebswirtschaftliche Instrumente des Ingenieurs. NWB-Verlag, Herne 2008.